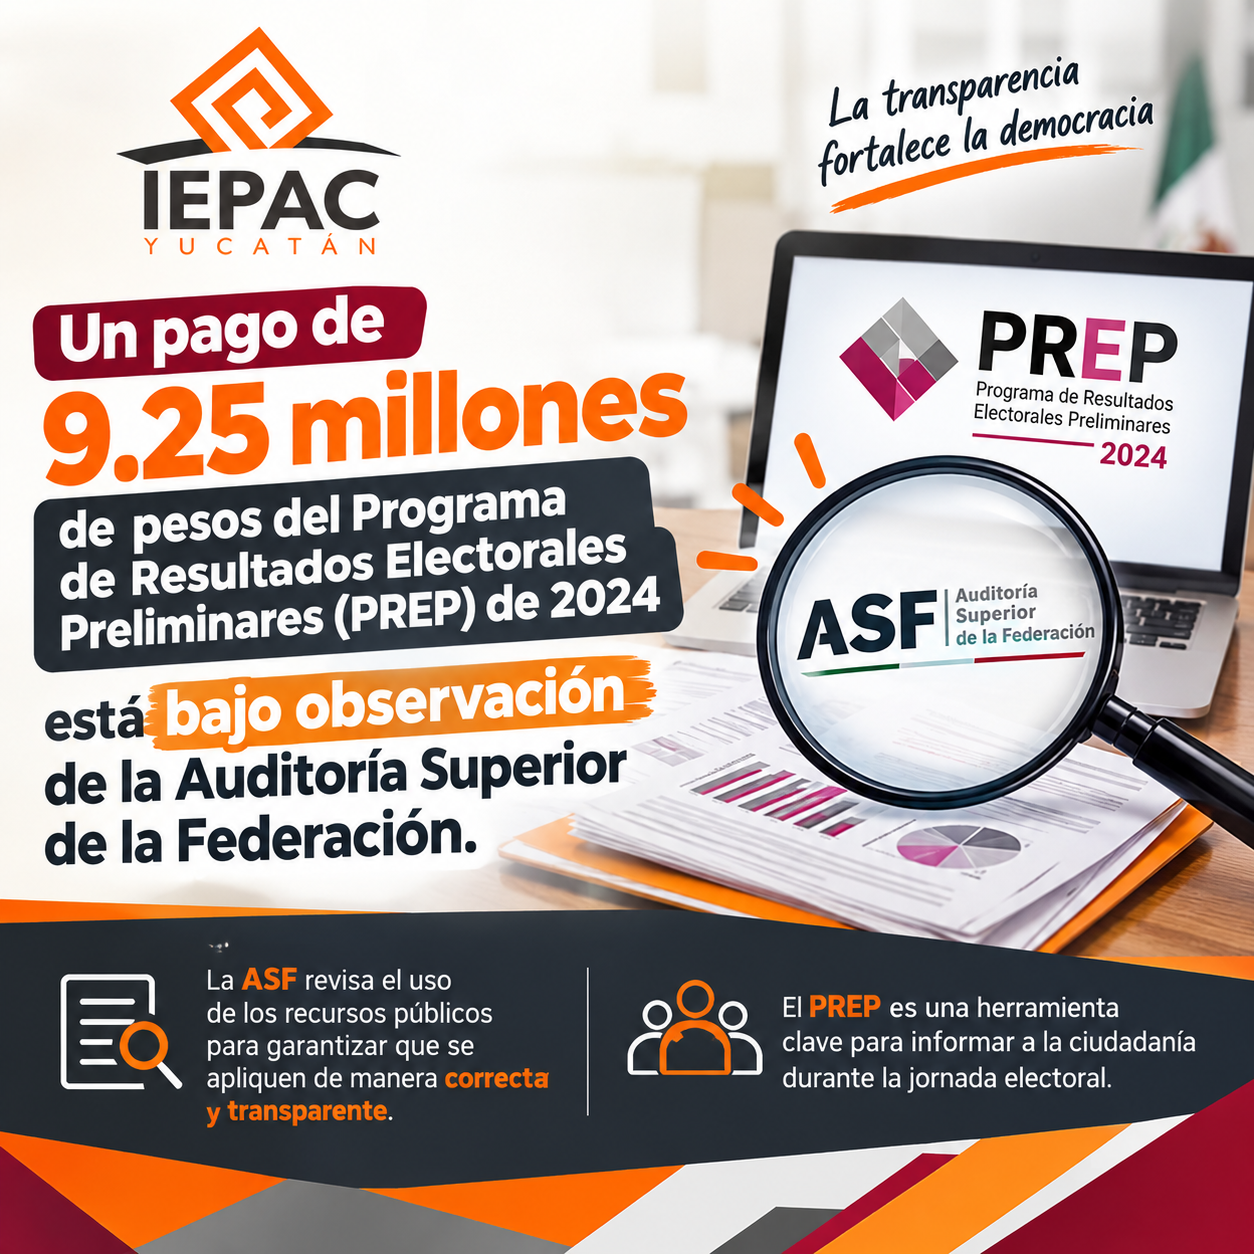
𝗨𝗻 𝗽𝗮𝗴𝗼 𝗱𝗲 𝟵.𝟮𝟱 𝗺𝗶𝗹𝗹𝗼𝗻𝗲𝘀 𝗱𝗲 𝗽𝗲𝘀𝗼𝘀 𝗱𝗲𝗹 𝗣𝗥𝗘𝗣 𝗱𝗲 𝟮𝟬𝟮𝟰 𝗲𝘀𝘁𝗮́ 𝗯𝗮𝗷𝗼 𝗼𝗯𝘀𝗲𝗿𝘃𝗮𝗰𝗶𝗼́𝗻 𝗱𝗲 𝗹𝗮 𝗔𝘂𝗱𝗶𝘁𝗼𝗿𝗶́𝗮 𝗦𝘂𝗽𝗲𝗿𝗶𝗼𝗿 𝗱𝗲 𝗹𝗮 𝗙𝗲𝗱𝗲𝗿𝗮𝗰𝗶𝗼́𝗻 (𝗔𝗦𝗙), luego de que el IEPAC pagara la última parte del contrato a Grupo Proisi sin contar, según la auditoría, con toda la documentación técnica requerida.
El contrato del Programa de Resultados Electorales Preliminares (PREP) ascendió a 37 millones de pesos. Las bases establecían que el pago final, equivalente al 25 por ciento, dependía de la entrega de la memoria técnica y el informe final. La observación forma parte de un pliego que, según la información proporcionada, continúa sin solventarse.
𝗙𝗮𝗹𝘁𝗮 𝗱𝗲 𝗱𝗼𝗰𝘂𝗺𝗲𝗻𝘁𝗮𝗰𝗶𝗼́𝗻 𝘆 𝗺𝗮́𝘀 𝗺𝗼𝗻𝘁𝗼𝘀 𝗼𝗯𝘀𝗲𝗿𝘃𝗮𝗱𝗼𝘀
De acuerdo con la información citada, la ASF también observó recursos del proceso electoral de 2024 relacionados con material electoral y combustible. En conjunto, las observaciones al IEPAC sumarían 40.5 millones de pesos.
El comité que participa en las adquisiciones del instituto es presidido por el consejero presidente, Moisés Bates Aguilar. La información también señala que una reforma legal de 2023 amplió las facultades administrativas y de representación de la presidencia.
𝗘𝗹 𝗰𝗼𝘀𝘁𝗼 𝗱𝗲𝗹 𝗣𝗥𝗘𝗣 𝗮𝘂𝗺𝗲𝗻𝘁𝗼́ 𝗲𝗻 𝗹𝗼𝘀 𝘂́𝗹𝘁𝗶𝗺𝗼𝘀 𝗽𝗿𝗼𝗰𝗲𝘀𝗼𝘀
Según facturas obtenidas mediante transparencia y publicadas por Disidente MX, Proisi cobró alrededor de 7 millones de pesos por el PREP de 2015, casi 25 millones en 2021 y 37 millones en 2024.
También se reportaron diferencias entre el costo facturado en 2021 y la cifra incluida en el informe de la comisión encargada del programa. Además, las bases de la licitación de 2024 exigían capital contable mínimo de 20 millones de pesos y experiencia previa con organismos electorales locales.
𝗖𝘂𝗲𝘀𝘁𝗶𝗼𝗻𝗮𝗻 𝗲𝗹 𝗰𝗼𝘀𝘁𝗼 𝗱𝗲𝗹 𝘀𝗲𝗿𝘃𝗶𝗰𝗶𝗼
Durante una sesión del Consejo General del 24 de julio de 2026, el consejero Roberto Ruz Sahrur cuestionó el gasto destinado a empresas proveedoras del PREP y advirtió sobre la presión financiera que, según dijo, enfrentaba el instituto.
La observación de la ASF no equivale por sí misma a una determinación de responsabilidad administrativa o penal. El punto central es si el IEPAC puede acreditar el cumplimiento de los requisitos contractuales y solventar los recursos observados.